Hacienda rechaza irregularidades por 138.9 millones
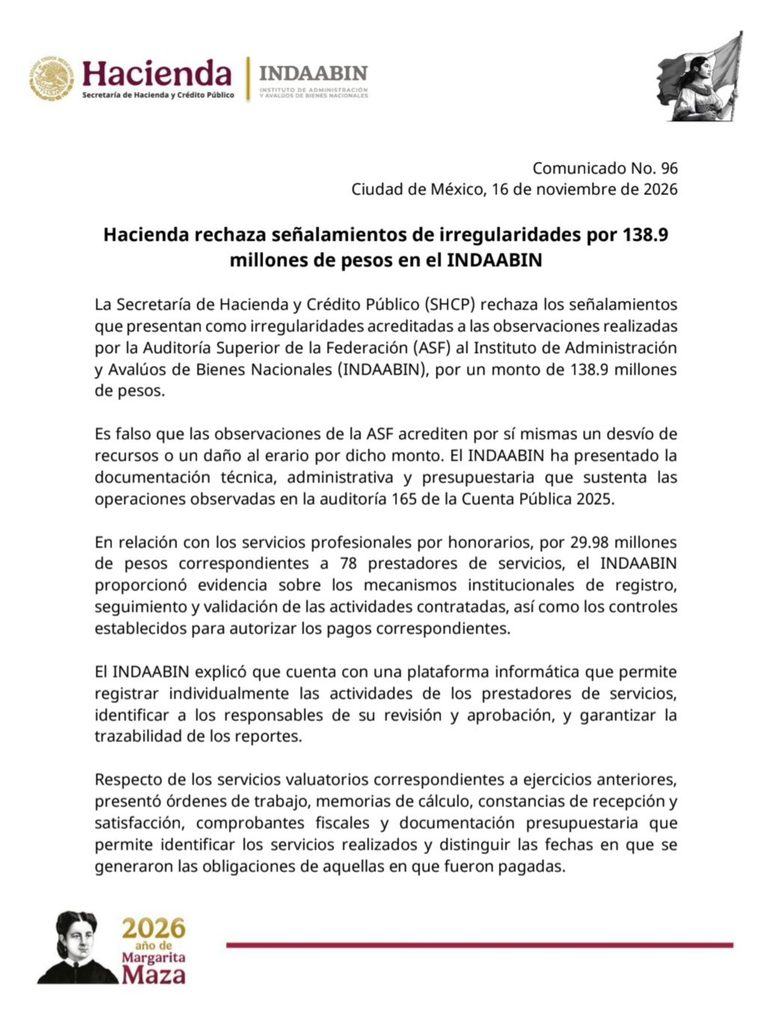
La Secretaría de Hacienda y Crédito Público (SHCP) rechazó los señalamientos sobre presuntas irregularidades por 138 millones 939 mil 896 pesos en el Instituto de Administración y Avalúos de Bienes Nacionales (INDAABIN), luego de que la Auditoría Superior de la Federación (ASF) identificara observaciones relacionadas con el ejercicio de recursos públicos durante 2025. La dependencia aseguró que los hallazgos no representan, por sí mismos, un desvío de recursos ni un daño patrimonial acreditado y sostuvo que el organismo presentó documentación para justificar las operaciones revisadas.
La controversia se originó a partir de los resultados de la auditoría número 165, correspondiente a la revisión de la Cuenta Pública 2025, en la que el órgano fiscalizador formuló observaciones por un monto total de 138.9 millones de pesos. Los señalamientos involucran distintos conceptos de gasto, entre ellos la contratación de servicios profesionales por honorarios y operaciones relacionadas con trabajos de valuación de bienes nacionales.
A través de su posicionamiento, Hacienda cuestionó que las observaciones hayan sido presentadas públicamente como irregularidades comprobadas. Explicó que una observación de auditoría constituye un señalamiento que debe ser atendido mediante documentación y aclaraciones, por lo que no puede interpretarse automáticamente como evidencia de un desfalco o una afectación definitiva a las finanzas públicas.
Hacienda rechaza irregularidades
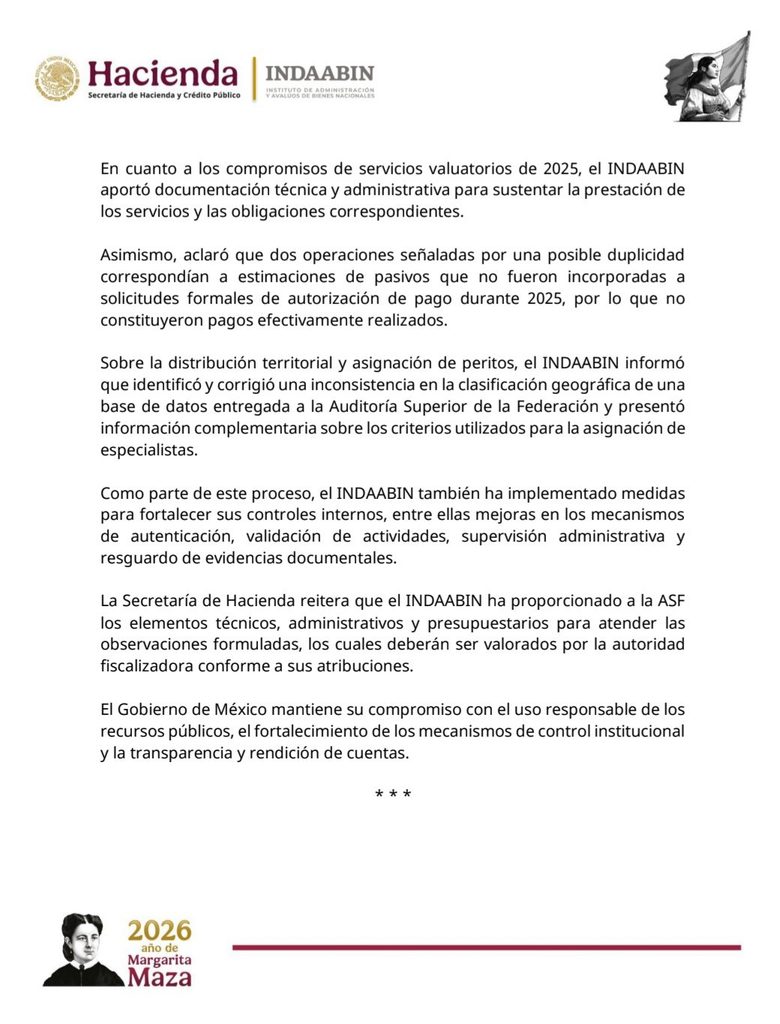
La dependencia federal afirmó que el INDAABIN entregó información técnica, administrativa y presupuestaria para respaldar las operaciones que fueron objeto de revisión. Ahora corresponde a la ASF analizar los elementos proporcionados y determinar si los argumentos y documentos presentados son suficientes para solventar los señalamientos.
Uno de los aspectos que generó mayor atención en la revisión fue el pago de aproximadamente 29.98 millones de pesos a 78 prestadores de servicios profesionales contratados bajo el esquema de honorarios.
De acuerdo con los reportes sobre los resultados de la auditoría, la ASF cuestionó que la documentación entregada inicialmente no permitiera acreditar suficientemente las actividades y los entregables realizados por el personal contratado.
Entre los registros revisados, cinco prestadores de servicios reportaron actividades relacionadas con la elaboración de tarjetas de felicitación de cumpleaños, además de otras tareas como la preparación de síntesis informativas. La Auditoría cuestionó la relación de estas actividades con las funciones sustantivas del Instituto y señaló deficiencias en los mecanismos de control utilizados para registrar y validar los trabajos.
En respuesta, la SHCP aseguró que el organismo cuenta con mecanismos de autorización y una plataforma digital para registrar las actividades individuales de los prestadores de servicios, identificar a los responsables de supervisarlas y validar los reportes correspondientes.
La dependencia sostuvo que esta información forma parte de los elementos documentales presentados para atender las observaciones formuladas por el órgano fiscalizador.
Hacienda también responde por los servicios de valuación
Otro de los rubros señalados por la fiscalización está relacionado con la contratación y subcontratación de servicios valuatorios, una de las actividades centrales del INDAABIN, organismo responsable de realizar trabajos técnicos vinculados con la administración y valoración de los bienes inmuebles propiedad del Gobierno federal.
Sobre este punto, Hacienda informó que se proporcionaron órdenes de trabajo, memorias de cálculo, comprobantes fiscales y constancias de recepción de los servicios. Según la dependencia, estos documentos permiten acreditar que los trabajos fueron realizados y explicar las diferencias entre el momento en que se generaron las obligaciones presupuestarias y la fecha en que se efectuaron los pagos.
Asimismo, la SHCP se refirió a dos operaciones señaladas por una posible duplicidad. Explicó que correspondían a estimaciones contables de pasivos que no llegaron a convertirse en solicitudes formales de pago durante 2025, por lo que, de acuerdo con su versión, no representaron desembolsos efectivos de recursos públicos.
En cuanto a la distribución territorial de los peritos, la dependencia reconoció que existió una inconsistencia geográfica en la base de datos entregada originalmente a la Auditoría. No obstante, afirmó que el Instituto corrigió la información y proporcionó los criterios utilizados para organizar la asignación de especialistas en distintas regiones del país.
También señaló que se reforzaron los mecanismos internos de supervisión y resguardo documental para mejorar el seguimiento de las actividades y la comprobación de los servicios contratados.
¿Qué sigue en la revisión de la ASF?
El caso se mantiene en una etapa en la que resulta fundamental distinguir entre observaciones de auditoría, posibles irregularidades y responsabilidades legalmente acreditadas.
La Auditoría Superior de la Federación tiene facultades para revisar el uso de los recursos públicos federales, solicitar información a las instituciones fiscalizadas y promover las acciones correspondientes cuando identifica inconsistencias que no son aclaradas.
Sin embargo, los señalamientos económicos no significan necesariamente que los recursos hayan sido desviados o que exista una responsabilidad administrativa o penal. Para llegar a esas conclusiones es necesario agotar los procedimientos de revisión, investigación y, en su caso, determinación de responsabilidades.
La propia Secretaría Anticorrupción y Buen Gobierno explicó, en un comunicado publicado el 11 de octubre de 2026, que las observaciones derivadas de auditorías no constituyen automáticamente faltas administrativas ni necesariamente representan daños al patrimonio público. También precisó que las instituciones tienen oportunidad de presentar pruebas y documentación para aclarar los hallazgos.
Gobierno de México
Por su parte, el portal oficial de la ASF mantiene disponibles los informes individuales correspondientes a la segunda entrega de resultados de la fiscalización de la Cuenta Pública 2025, donde pueden consultarse los hallazgos y las acciones promovidas por el órgano auditor.
Auditoría Superior de la Federación
En este contexto, Hacienda reiteró que el INDAABIN ha proporcionado los elementos necesarios para sustentar las operaciones cuestionadas y expresó su confianza en que la documentación sea valorada conforme a los procedimientos legales.
La resolución de este caso dependerá del análisis que realice la Auditoría Superior de la Federación sobre las pruebas entregadas. Mientras tanto, los 138.9 millones de pesos deben considerarse un monto sujeto a observaciones y aclaraciones, no un desvío de recursos definitivamente acreditado.
El seguimiento de esta revisión será relevante para conocer si las explicaciones del Instituto permiten solventar los señalamientos o si, por el contrario, la ASF determina que persisten elementos que ameriten acciones adicionales para esclarecer el manejo de los recursos públicos. más en Satélite TV